انتخاب میان شرکت با مسئولیت محدود، سهامی خاص و تضامنی فقط موضوع مالیات نیست. میزان مسئولیت شرکا، شیوه مدیریت، جذب سرمایه و انتقال سهم نیز باید همزمان بررسی شود. برای کسبوکار نوپا، راهنمای مالیات استارتاپها از ثبت تا اظهارنامه نقطه شروع مناسبی است.
مالیات شرکت به قالب حقوقی محدود نیست
هر سه قالب، شخص حقوقی تجاری هستند و اصل کلی ماده ۱۰۵ قانون مالیاتهای مستقیم درباره درآمد مشمول مالیات اشخاص حقوقی بر آنها جاری است؛ مگر درآمدی که قانون برای آن نرخ یا حکم جداگانه مقرر کرده باشد. ادعای اینکه سود شرکت تضامنی همیشه مستقیماً و فقط به نام شرکا با نرخ اشخاص حقیقی محاسبه میشود، درست نیست.
شرکت با مسئولیت محدود
در این شرکت، مسئولیت هر شریک اصولاً تا میزان سرمایه او در شرکت است. اداره شرکت میتواند نسبتاً سادهتر باشد، اما انتقال سهمالشرکه و تصمیمهای شرکا تابع قانون تجارت و شرکتنامه است. مالیات عملکرد بر پایه درآمد مشمول مالیات شرکت محاسبه میشود؛ روش کلی در مقالهٔ مالیات درآمد شرکتها توضیح داده شده است.
برای انتخاب این قالب، تعداد شرکا، نحوه خروج شریک، اختیارات مدیر و نیاز آینده به سرمایه را در اساسنامه و قراردادهای داخلی روشن کنید.
شرکت سهامی خاص
سرمایه به سهام تقسیم میشود و وجود هیئتمدیره و بازرسان، تشریفات این قالب را بیشتر میکند. سهامی خاص برای کسبوکاری که به ساختار مالکیت روشنتر یا ورود سرمایهگذار نیاز دارد میتواند مناسب باشد؛ اما انتخاب آن بهتنهایی معافیت مالیاتی ایجاد نمیکند.
اگر شرکت کارمند دارد، تکلیف کسر و ارسال مالیات حقوق مستقل از قالب شرکت است. جزئیات را در راهنمای مالیات حقوق و وظایف کارفرما بخوانید.
شرکت تضامنی و مسئولیت شرکا
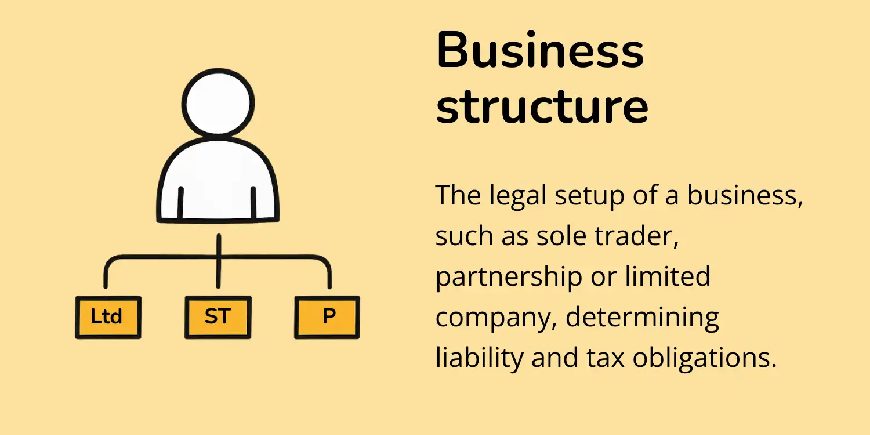
در شرکت تضامنی، اگر دارایی شرکت برای پرداخت بدهی کافی نباشد، شرکای ضامن ممکن است در برابر طلبکاران مسئولیت تضامنی داشته باشند. این ریسک حقوقی مهمترین تفاوت آن با دو قالب دیگر است. با این حال، شرکت تضامنی نیز شخص حقوقی است و تکالیف مالیاتی شرکت را دارد.
| قالب | مسئولیت مالکان | نکته مدیریتی |
|---|---|---|
| مسئولیت محدود | اصولاً تا میزان سرمایه | انتقال سهمالشرکه با تشریفات قانونی |
| سهامی خاص | اصولاً تا مبلغ اسمی سهام | هیئتمدیره و بازرسان |
| تضامنی | مسئولیت تضامنی شرکا در شرایط قانونی | اعتماد و شناخت دقیق شرکا |
چکلیست انتخاب ساختار شرکت
- ریسک بدهی و حدود مسئولیت مالکان را مقایسه کنید.
- روش ورود و خروج شریک یا سهامدار را مشخص کنید.
- هزینه و تشریفات اداره، حسابداری و تصمیمگیری را بسنجید.
- مجوزهای لازم برای فعالیت را جدا از قالب شرکت بررسی کنید.
- تکالیف اظهارنامه، صورتحساب و دفاتر را از ابتدا برنامهریزی کنید.
پس از شروع فروش، الزامات سامانه مؤدیان و صورتحساب الکترونیکی را نیز متناسب با فعالیت شرکت بررسی کنید. تصمیم نهایی بهتر است بر اساس موضوع فعالیت، قرارداد شرکا و برنامه جذب سرمایه گرفته شود، نه فقط یک نرخ مالیاتی.