سامانهٔ مؤدیان بستر ثبت و تبادل صورتحسابهای الکترونیکی در نظام مالیاتی است. قانون پایانههای فروشگاهی و سامانهٔ مؤدیان، همراه با اصلاحات بعدی، برای صاحبان مشاغل و اشخاص حقوقی تکالیفی تعیین کرده است. زمان اجرای جزئیات و استثناها را باید با مقررات و اطلاعیههای معتبر همان دوره سنجید.
اصطلاحات اصلی سامانهٔ مؤدیان
«کارپوشه» محل مشاهدهٔ اطلاعات و پیگیری صورتحسابهاست. «پایانهٔ فروشگاهی» ابزار دارای قابلیت صدور صورتحساب الکترونیکی است و «حافظهٔ مالیاتی» برای ثبت و نگهداری اطلاعات مرتبط به کار میرود. صرف داشتن کارتخوان یا حساب بانکی، جای بررسی تکلیف صدور صورتحساب و نوع آن را نمیگیرد.
صدور و بررسی صورتحساب الکترونیکی
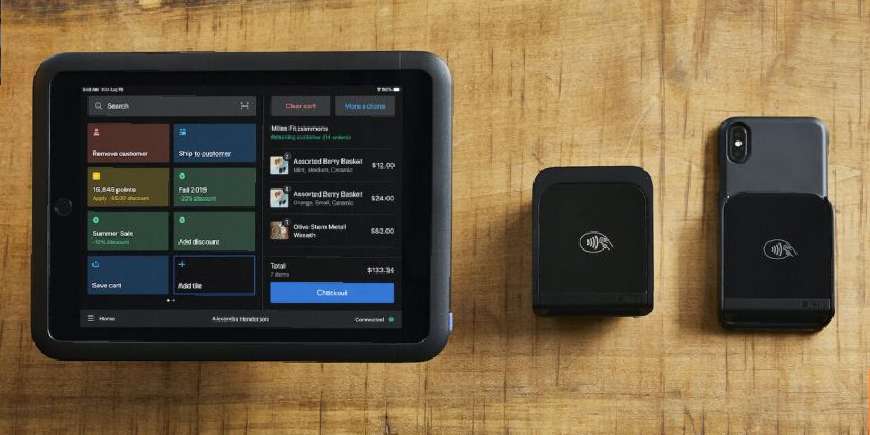
طبق مادهٔ ۵ قانون، صورتحساب الکترونیکی از سوی فروشنده در سامانه ثبت میشود و خریدار میتواند اطلاعات مربوط را در کارپوشه بررسی کند. نوع صورتحساب، شناسهٔ کالا یا خدمت، اطلاعات طرف معامله و مبلغ باید با معاملهٔ واقعی همخوان باشد.
برای کنترل مالیات عملکرد شرکت در کنار دادههای سامانه، راهنمای مالیات درآمد شرکتها را ببینید. نگهداری اسناد هزینهها نیز در مقالهٔ هزینههای قابل قبول مالیاتی توضیح داده شده است.
گامهای عملی برای مؤدی
- وضعیت پرونده و دسترسی کارپوشه را بررسی کنید.
- مشمولیت، نوع صورتحساب و تکالیف دورهٔ خود را از مقررات جاری مشخص کنید.
- نرمافزار یا روش مجاز صدور و ارسال را تنظیم و دادههای پایه را کنترل کنید.
- صورتحسابهای فروش و خرید را با دفاتر، دریافتها و پرداختها تطبیق دهید.
- خطاها را از مسیر اصلاح، ابطال یا برگشتِ مقرر در دستورالعمل مربوط پیگیری کنید.
اگر به علت نقص فنی امکان صدور صورتحساب نبود، تکلیف اطلاعرسانی و ثبت جایگزین را طبق مادهٔ ۱۲ و دستورالعمل اجرایی همان دوره بررسی کنید.
جرایم و پیامدهای بیتوجهی
مادهٔ ۲۲ برای برخی تخلفات مانند عدم عضویت، استفادهنکردن از پایانه یا حافظهٔ مالیاتی، و استفاده از حافظهٔ دیگری ضمانت اجرا تعیین میکند. میزان و نحوهٔ اعمال جریمه به نوع تخلف و مقررات معتبر وابسته است. مبلغهای ثابت ممکن است تعدیل شوند؛ بنابراین اتکا به جدول قدیمی برای محاسبهٔ جریمه مناسب نیست.
تخلف مربوط به صورتحساب الکترونیکی لزوماً همان «جرم مالیاتی» مادهٔ ۲۷۴ قانون مالیاتهای مستقیم نیست. برای هر عنوان، شرایط قانونی جداگانه باید احراز شود.
جمعبندی و کنترل دورهای
سامانهٔ مؤدیان جایگزین دقت در اسناد و قراردادها نمیشود. پرونده، کارپوشه، صورتحسابها و دفاتر را بهصورت دورهای تطبیق دهید و رسید ارسال و اصلاحات را نگه دارید. در مسائل مربوط به اعتبار مالیات بر ارزش افزوده یا اختلاف دادهها، نوع معامله و مقررات همان دوره را بررسی کنید.